Критерий Келли и рулетка
Критерий Келли подсказывает игроку с преимуществом, какую сумму ставить. Для рулетки у него чёткий ответ: ничего.
Ставка по Келли = преимущество / шансы. При отрицательном преимуществе формула даёт отрицательную долю, а это значит: не ставить. Критерий всё же помогает понять, почему игроки на смещении подбирали размер ставок именно так и почему всем остальным стоит подбирать его по бюджету.
Критерий
Джон Келли (1956) задал вопрос: как игроку с известным преимуществом подбирать размер ставок, чтобы максимизировать рост банкролладеньгиБанкроллВся сумма, отложенная на игру. Управление банкроллом — это решение о том, какой его частью рисковать в одной ставке и в одной сессии.Читать полностью → на длинной дистанции. Ответ для ставки с выплатой b к 1, вероятностьюматематикаВероятностьВероятность исхода: от 0 до 1 или от 0% до 100%. Одно число: 1/37 = 2,70%.Читать полностью → выигрыша p и вероятностью проигрыша q = 1 − p таков: ставить долю f* = (bp − q) / b от банкролла. Положительное f* означает, что надо ставить эту долю; ноль или отрицательное значение — не ставить. Келли работал в Bell Labs, и его статья «A new interpretation of information rate» поместила задачу в теорию информации Клода Шеннона: игрок, который получает подсказки по линии с помехами и играет при выплатах, равных истинным шансам, может увеличивать банкролл в лучшем случае с той скоростью, с какой линия передаёт информацию. В 1961 году Лео Брейман доказал, что ставки по Келли на длинной дистанции обходят любую существенно иную стратегию и достигают заданной цели примерно за кратчайшее время.
Применение к рулетке
Для красногоставкаКрасноеСтавка на равные шансы на 18 красных чисел. По-французски: rouge.Читать полностью →: b = 1, p = 18/37, q = 19/37; f* = (18/37 − 19/37)/1 = −1/37. Для прямой ставкиставкаПрямая ставкаОдно число, выплата 35:1.Читать полностью →: b = 35, p = 1/37, q = 36/37; f* = (35/37 − 36/37)/35 = −1/1295. Любая стандартная ставка даёт отрицательную долю Келли, потому что у любой ставки отрицательное преимущество, а оптимальная для роста ставка — ноль. Келли — формальный способ сказать то же, что говорит страница о преимуществе казино: нет такого размера, при котором ставка с отрицательным ожиданием увеличивает банкролл.
Где Келли применялся
У игроков на смещении было преимущество и проблема с размером ставок. Джаггеру, Гарсия-Пелайо и Эвдемонам приходилось решать, сколько ставить при измеренном преимуществе, а слишком малые ставки упускают преимущество, тогда как слишком большие грозят разорением до того, как преимущество проявится. Для ячейкиоборудованиеЯчейкаОдно из 37 пронумерованных отделений ротора. Другие названия: слот, чашечка.Читать полностью →, которая выпадает 1 раз из 30, Келли даёт 0,57% банкролла за спин на это число: при $10 000 это около $57 за спин при типичном росте около 0,054% за спин, или ×1,7 за 1 000 спинов. Средний прирост вдвое больше — 0,11% за спин, но критерий Келли нацелен на типичный банкролл, а не на средний, который раздувают несколько удачных серий. Половина Келли — обычный практический выбор, потому что оценка преимущества неточна.
Типичное и среднее
Разрыв между типичным банкроллом и средним велик. Возьмём ячейку, которая выпадает 1 раз из 25: это преимущество 44%, именно такую цифру Торп приводит для своего устройства. Келли ставит на неё 1,26% банкролла. Через 1 000 спинов типичный банкролл вырастает примерно в 11,5 раза, а средний, который тянут вверх несколько очень удачных серий, — примерно в 249 раз. Ставки крупнее, чем по Келли, повышают средний результат и снижают типичный: при двойной ставке Келли типичный банкролл лишь удваивается, а при двух с половиной ставках Келли он уже уменьшается, хотя каждая ставка по-прежнему несёт преимущество 44%. Ставки меньше обходятся недорого: половина ставки сохраняет около трёх четвертей роста.
Когда преимущество — лишь догадка
Келли исходит из того, что преимущество известно. За столом его оценивают, и оценка обычно завышена. Пример Эпстайна, построенный на 44% Торпа: число, выпавшее 49 раз за 1 225 спинов на колесе с двумя зероколесоЗероЕдинственная зелёная ячейка, которую не закрывает ни одна ставка на равные шансы, на дюжину или на колонну; источник преимущества казино. Другие названия: одно зеро, 0.Читать полностью →, — это 1 раз из 25, преимущество 44% и ставка по Келли 1,26%. Но на честном колесе с двумя зеро 38 чисел, и самое частое из них набирает 49 и более выпадений за 1 225 спинов примерно в одном случае из девяти. К тому же самое частое число в любой записи — то, которому больше всех помогло везение, так что даже действительно смещённая ячейка выглядит в записи лучше, чем она есть: это проклятие победителя. Если же ячейка на самом деле не смещена, ставка по Келли — просто ставка, которая в среднем теряет 5,26%. Обычные ответы — ставить долю от ставки Келли и продолжать подсчёт, пока преимущество не подтвердится на новой записи (см. «Как обнаружить смещение колеса»).
Люди с преимуществом
Знать преимущество — не то же самое, что хорошо им распорядиться. Хагани и Дьюи (2016) дали 61 человеку по $25 и предложили полчаса ставить на монету, которая, как им сказали, выпадает орлом в 60% случаев; выигрыш был ограничен суммой $250 (об этом потолке игроки узнавали, только дойдя до него). По Келли нужно каждый раз ставить на орла 20% банкролла, и, по оценке авторов, постоянные ставки в 10–20% доходили бы до потолка примерно в 95% случаев. Дошёл до него лишь 21% игроков. 28% разорились, 18 из 61 поставили всё на один бросок, примерно треть закончила с суммой меньше исходных $25, а средняя выплатаденьгиВыплатаТо, что приносит выигравшая ставка; указывается в виде «X к 1» сверх возвращённой ставки.Читать полностью → составила $91. Лишь пятеро из 61 слышали о критерии Келли. Когда преимущество есть, размер ставок решает, сохраните ли вы его; когда его нет, как за честным колесом, никакой размер не поможет.
Что использовать вместо этого
Без преимущества размер ставки — вопрос бюджета, а не роста: ставка равна той сумме, которую вы готовы потратить за спин, и выводится из часового бюджета и темпа стола (страница об управлении банкроллом). Вклад Келли для обычного игрока — ясность ответа: ноль. Всё, что вы ставите сверх нуля, — это цена игры, выбранная вами, а не оптимизированная какой-либо формулой.
Замечание о дробном Келли и «управлении деньгами»
Системы, которые продают как «Келли для рулетки» и которые советуют ставить фиксированный процент банкролла, — это флэтстратегияФлэтСтавка одной и той же суммы на каждом спине. Точка отсчёта, с которой сравнивают любую прогрессию.Читать полностью → с уменьшающейся ставкой. Они проигрывают 2,70% оборотаденьгиОборотОбщая сумма ставок за сессию или за период, включая повторно поставленные выигрыши. Другие названия: handle, action.Читать полностью →, а поскольку ставка уменьшается по мере проигрышей, разорение они делают медленным, а не маловероятным. Это разумный способ растянуть бюджет, но это не Келли: по Келли надо было бы остановиться.
Формула
Вопросы
Только при измеренном преимуществе от смещённого колесалабораторияСмещённое колесоКолесо, у которого из-за физических дефектов вероятность некоторых ячеек выше 1/37. Встречается редко, обнаружить можно только по тысячам записанных спинов.Читать полностью → или устройства для измерения времени. На честном колесе — нет.
Потому что у оценки преимущества есть погрешность, а слишком большие ставки обходятся дороже слишком малых. Половина Келли даёт три четверти роста при четверти дисперсииматематикаДисперсияМера того, насколько широко результаты разбросаны вокруг математического ожидания. Высокая у прямой ставки, низкая у ставок на равные шансы.Читать полностью →.
Нет. Келли оптимизирует рост при наличии преимущества. Управление банкроллом контролирует траты, когда преимущества нет.
Математика для удовольствия
Сначала попробуйте решить сами. Каждое решение свёрнуто; откройте его, когда будете готовы.
Устройство Торпа и Шеннона для предсказания давало преимущество около 44%. На одном предсказанном числе критерий Келли велит ставить 1,26% банкролладеньгиБанкроллВся сумма, отложенная на игру. Управление банкроллом — это решение о том, какой его частью рисковать в одной ставке и в одной сессии.Читать полностью →. А если бы то же преимущество в 44% приходилось на одну ставку, разложенную на пять соседних чисел?
Показать решение
Ответ Тогда Келли велит ставить 7,1% банкролла, и банкролл растёт почти в шесть раз быстрее: примерно в 1,25 миллиона раз за 1 000 ставок против примерно 11,5 раза.
Прямая ставкаставкаПрямая ставкаОдно число, выплата 35:1.Читать полностью → с преимуществом 44% выигрывает с вероятностью 0,04, ведь 36 × 0,04 = 1,44. Ставка по Келли — это преимущество, делённое на выплату: 0,44/35 = 1,26%. Типичный рост за ставку — 0,04 × ln(1 + 35 × 0,0126) + 0,96 × ln(1 − 0,0126) ≈ 0,00244, так что 1 000 ставок умножают банкролл примерно в e^2,44 ≈ 11,5 раза.
Разложите одну ставку на пять чисел — и она выигрывает с вероятностью 0,20 и платит 36/5 за 1, то есть 6,2 к 1: преимущество всё те же 44%, ведь 0,2 × 7,2 = 1,44. Ставка по Келли становится 0,44/6,2 = 7,10%, а рост за ставку — 0,01404, примерно в 5,75 раза больше. За 1 000 ставок это e^14,04, около 1,25 миллиона.
Преимущество то же; колебания меньше. Ставка, которая выигрывает один раз из пяти, может нести бо́льшую долю банкролла без риска разорения, и рост по Келли за это вознаграждает. Торп (1984) использует этот пример, чтобы показать, почему игроки на предсказании ставят на секторыколесоСекторНепрерывная дуга ячеек на колесе — в отличие от группы чисел на игровом поле.Читать полностью →. На практике пять соседних чиселставкаСоседиЧисло и по две ячейки с каждой стороны от него на колесе: пять фишек прямыми ставками.Читать полностью → дают чуть меньшее преимущество, чем одно лучшее число (см. «Игра с преимуществом»).
Игрок нашёл две соседние ячейкиоборудованиеЯчейкаОдно из 37 пронумерованных отделений ротора. Другие названия: слот, чашечка.Читать полностью →, каждая из которых выпадает 1 раз из 25, а не 1 из 37. Что лучше: сплитставкаСплитДва соседних числа, выплата 17:1.Читать полностью → между ними с выплатой 17 к 1 или прямая ставка на каждое число? Сколько ставить по Келли и как быстро растёт банкролл по сравнению с одной такой ячейкой?
Показать решение
Ответ Разницы нет: 2,59% банкролла на сплит или по 1,29% на каждое число. Типичный банкролл за 1 000 спинов вырастает примерно в 155 раз против 11,5 раза с одной ячейкой.
Сплит выигрывает с вероятностьюматематикаВероятностьВероятность исхода: от 0 до 1 или от 0% до 100%. Одно число: 1/37 = 2,70%.Читать полностью → 2/25 = 0,08 и платит 17 к 1, так что возвращает 18 × 0,08 = 1,44 на каждую поставленную единицуденьгиЕдиницаБазовая ставка, в которой считает система или игрок. Прогрессии описывают в единицах, чтобы они подходили для любого стола.Читать полностью →: преимущество 44%, как у одной смещённой ячейки. Ставка по Келли — это преимущество, делённое на выплату: 0,44/17 = 2,59%.
Две прямые ставки по 1,29% дают в точности те же результаты. Когда выпадает одно из чисел, одна фишкаденьгиФишкаЖетон, который обозначает определённую сумму; чтобы сделать ставку, его кладут на игровое поле. Другое название: чек (check).Читать полностью → выигрывает 35 к 1, а другая проигрывается, итого 34 × 1,29% = 44% банкролла, столько же, сколько платит сплит; когда не выпадает ни одно, проигрываются обе.
Рост за спин — 0,00505 против 0,00244 для одной ячейки, поэтому за 1 000 спинов типичный банкролл вырастает в e^5,046 ≈ 155 раз, а не в e^2,44 ≈ 11,5 раза. Два хороших числа стоят гораздо больше, чем удвоенное одно, поэтому игроки на смещении ставят на группы чисел. Торп (1984) проводит то же сравнение.
Минутка юмора
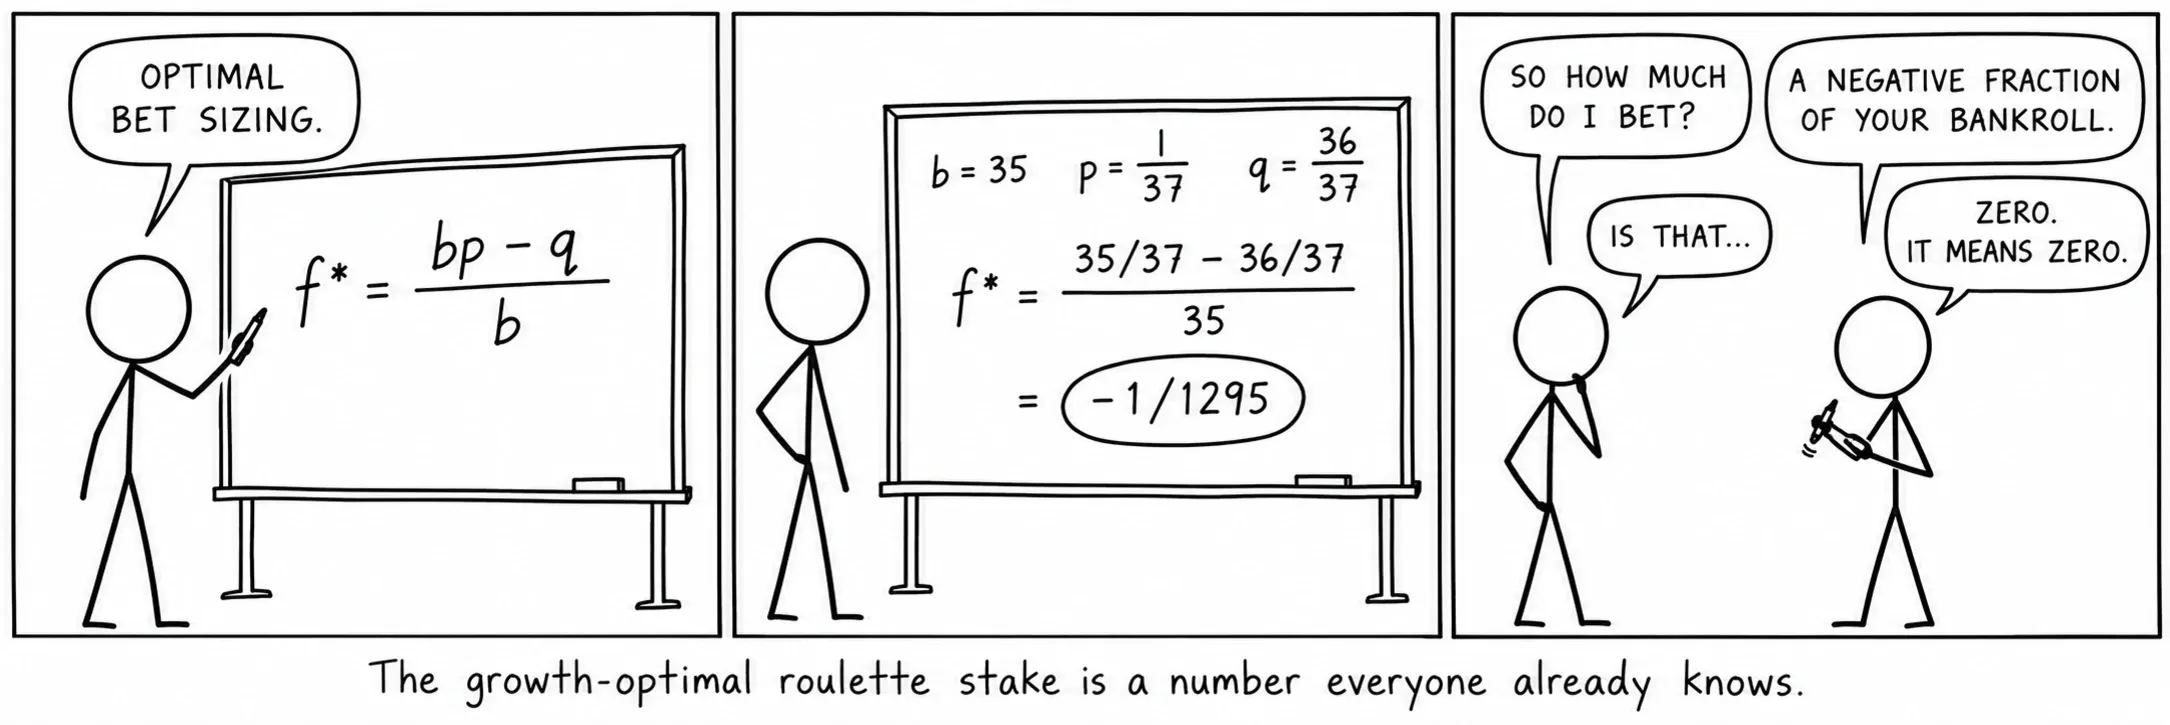
Оптимальная для роста ставка в рулетке — число, которое все уже знают.
Источники
- Kelly, J. L. “A new interpretation of information rate.”
- Breiman, L. “Optimal gambling systems for favorable games.”
- Thorp, E. O. “Optimal gambling systems for favorable games.”
- Thorp, E. O. The Mathematics of Gambling.
- Epstein, R. A. The Theory of Gambling and Statistical Logic, 2nd ed.
- Taylor, D. G. Games, Gambling, and Probability: An Introduction to Mathematics, 2nd ed.
- Ethier, S. N. The Doctrine of Chances: Probabilistic Aspects of Gambling.
- Haghani, V. & Dewey, R. “Rational decision-making under uncertainty: observed betting patterns on a biased coin.”